1. LST là gì? Định nghĩa theo cơ chế
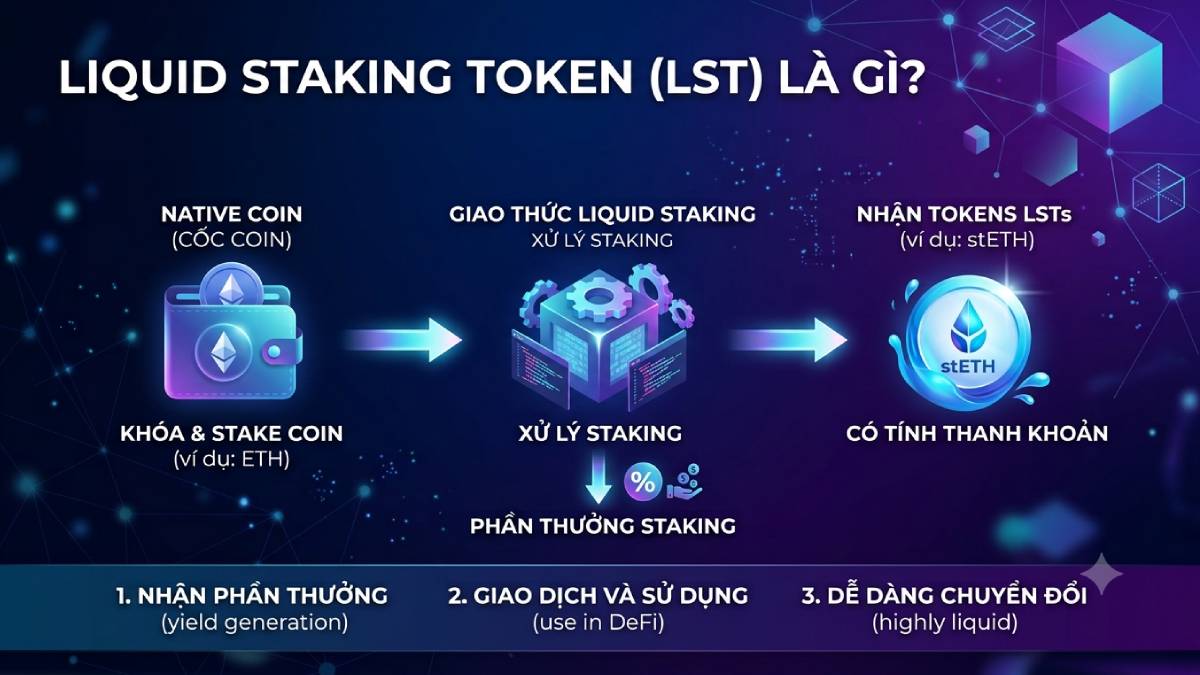
Liquid Staking Token (LST) là một token có thể chuyển nhượng, đại diện cho quyền đòi (claim) đối với tài sản đã được stake và phần thưởng staking tích lũy. Nó được phát hành bởi một giao thức liquid staking khi người dùng gửi tài sản gốc (như ETH) vào giao thức đó. Tài sản gốc sau đó được giao thức stake vào các validator trên mạng lưới PoS, trong khi người dùng nhận LST và có thể tự do giao dịch, chuyển nhượng, hoặc sử dụng LST trong các ứng dụng DeFi khác.
Điểm cần nhấn mạnh: LST không phải là tài sản độc lập. Nó là một công cụ phái sinh – một claim trên vị thế stake nằm bên dưới. Tài sản gốc vẫn bị khóa trong validator; LST chỉ là “vé” đại diện cho quyền sở hữu đối với tài sản đó và dòng phần thưởng mà nó tạo ra. Khi bạn bán LST trên thị trường thứ cấp, bạn đang bán quyền claim đó cho người khác, chứ không phải đang rút ETH ra khỏi validator.
Ví dụ điển hình: stETH do Lido phát hành khi người dùng stake ETH, hoặc rETH do Rocket Pool phát hành. Cả hai đều đại diện cho ETH đã stake, nhưng chúng sử dụng hai cơ chế kế toán hoàn toàn khác nhau để phản ánh phần thưởng tích lũy – và sự khác biệt đó có hệ quả sâu sắc.
2. Hai mô hình kế toán: Rebasing vs. Exchange-Rate
Đây là phần cốt lõi của cơ chế LST, và cũng là điểm mà hầu hết các bài giải thích đơn giản hóa quá mức. Câu hỏi trung tâm là: phần thưởng staking nên “hạ cánh” ở đâu – vào số lượng token, hay vào giá trị của mỗi token? Hai trường phái đưa ra hai câu trả lời trái ngược.
Rebasing Token (ví dụ: stETH của Lido)
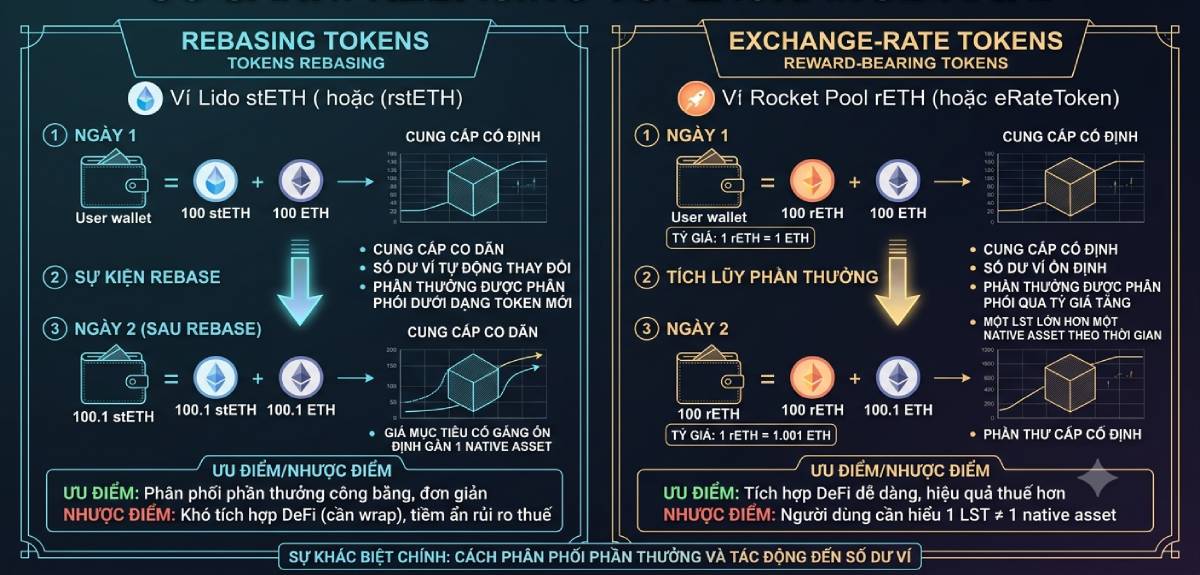
Trong mô hình rebasing, số dư token trong ví bạn tự động tăng lên theo thời gian để phản ánh phần thưởng. Nếu bạn stake 1.000 ETH qua Lido, bạn nhận 1.000 stETH. Sau một tuần, với APR khoảng 3,5%, số dư stETH của bạn sẽ trở thành khoảng 1.000,67 stETH – số lượng token tăng lên, nhưng giá mỗi token vẫn neo gần 1 ETH.
Về mặt kỹ thuật, rebasing được triển khai thông qua cơ chế shares (cổ phần) thay vì balance trực tiếp. balanceOf(account) được tính bằng shares[account] × totalPooledEther / totalShares. Khi pool nhận thêm phần thưởng, totalPooledEther tăng lên, trong khi shares của bạn giữ nguyên – do đó số dư tính toán của bạn tăng theo.
Điểm quan trọng ít được đề cập: rebase có thể giảm. Lido’s contract documentation ghi rõ rằng khi oracle báo cáo, nguồn cung token có thể được tăng hoặc giảm dựa trên phần thưởng staking, slashing penalties, và các yêu cầu rút tiền đã hoàn thành. Hầu hết các giải thích chỉ mô tả rebase theo hướng tăng, nhưng cơ chế thực tế là hai chiều.
Exchange-Rate Token (ví dụ: rETH của Rocket Pool)
Trong mô hình exchange-rate, số lượng token không đổi, nhưng giá trị của mỗi token tăng lên. Bạn stake 1.000 ETH qua Rocket Pool và nhận khoảng 989 rETH (tỷ lệ ban đầu không phải 1:1 vì rETH đã tích lũy phần thưởng từ trước). Sau một tuần, bạn vẫn có 989 rETH, nhưng mỗi rETH giờ có thể đổi được nhiều hơn 1 ETH so với lúc ban đầu.
Mô hình này còn được gọi là value-accruing hoặc reward-bearing. Phần thưởng được phản ánh qua tỷ lệ trao đổi (exchange rate) giữa token và tài sản gốc, được cập nhật theo thời gian.
Wrapped Token: Lớp tương thích
Có một mô hình thứ ba, thực chất là biến thể của exchange-rate: wrapped token. Khi bạn “wrap” stETH (rebasing) thành wstETH, token mới không còn rebase – số dư wstETH của bạn cố định, nhưng giá trị của nó tính bằng stETH tăng lên theo thời gian. Lido mô tả wstETH là “lớp tương thích” cho các giao thức DeFi không hỗ trợ token rebasable, đặc biệt là các bridge sang Layer-2.
Sự tồn tại của wrapper nói lên một điều quan trọng: giao thức tạo ra rebasing LST lớn nhất trên thị trường (Lido) đã phải phát hành một phiên bản exchange-rate để LST của mình có thể được sử dụng trong DeFi. Đây là một “phán quyết thiết kế” từ chính giao thức đã xây dựng nó.
3. Tại sao sự khác biệt rebasing vs. exchange-rate lại quan trọng?
Không phải chi tiết kỹ thuật vụn vặt. Sự khác biệt này quyết định nơi LST có thể được sử dụng.
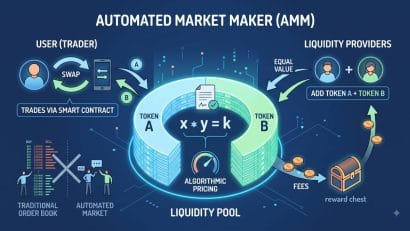
Hầu hết các AMM-based DEX (bao gồm cả những DEX lớn nhất như Uniswap) không hỗ trợ giao dịch rebase LST. Lý do: khi số dư token thay đổi tự động, cơ chế kế toán của pool bị phá vỡ. Các giao thức lending cũng gặp vấn đề tương tự: nếu một rebase LST được dùng làm tài sản thế chấp, phần thưởng staking sẽ phải được chia giữa người vay và người cho vay, thay vì chỉ thuộc về người cung cấp tài sản thế chấp. Với exchange-rate LST, toàn bộ phần tích lũy “hạ cánh” vào tài sản thế chấp – do đó exchange-rate LST đã trở thành tài sản thế chấp thống trị trong DeFi lending.
Kết quả là: rebasing token là bề mặt hướng đến người dùng, exchange-rate token là công cụ thực sự được tích hợp vào DeFi. Nếu bạn muốn LST của mình được sử dụng làm tài sản thế chấp trên Aave, cung cấp thanh khoản trên Curve, hay bridge sang Layer-2, bạn sẽ cần phiên bản exchange-rate (hoặc wrapped).
4. Withdrawal Queue: Cơ chế then chốt ít được chú ý
Một trong những khía cạnh quan trọng nhất nhưng ít được giải thích rõ ràng về LST là withdrawal queue (hàng đợi rút tiền).
Giá thị trường của LST và giá trị redemption (giá trị thực khi đổi LST lấy tài sản gốc qua giao thức) là hai con số khác nhau. Chúng chỉ hội tụ khi withdrawal queue đủ ngắn để arbitrageur có thể đóng khoảng cách giá – và đây chính xác là điều kiện thất bại trong thời kỳ căng thẳng.
Cơ chế vận hành: khi bạn muốn đổi LST trở lại tài sản gốc qua giao thức (không phải qua DEX), yêu cầu của bạn được đưa vào một hàng đợi FIFO. Giao thức xử lý các yêu cầu theo lô, dựa trên thanh khoản có sẵn từ các khoản nạp mới hoặc từ việc validator exit. Trên Ethereum, việc validator exit bị giới hạn bởi protocol churn limit, nghĩa là hàng đợi lớn được giải phóng dần qua nhiều ngày, thay vì tức thì. Thời gian chờ có thể từ 1 đến 7 ngày, hoặc lâu hơn trong điều kiện bất thường.
Hệ quả: nếu bạn cần thoát vị thế ngay lập tức, bạn phải bán LST trên thị trường thứ cấp – và chấp nhận mức giá có thể thấp hơn giá trị redemption. Khoảng cách đó chính là “chi phí thoát hiểm” trong thời kỳ căng thẳng.
5. LST trong DeFi: Ứng dụng và rủi ro cấu trúc
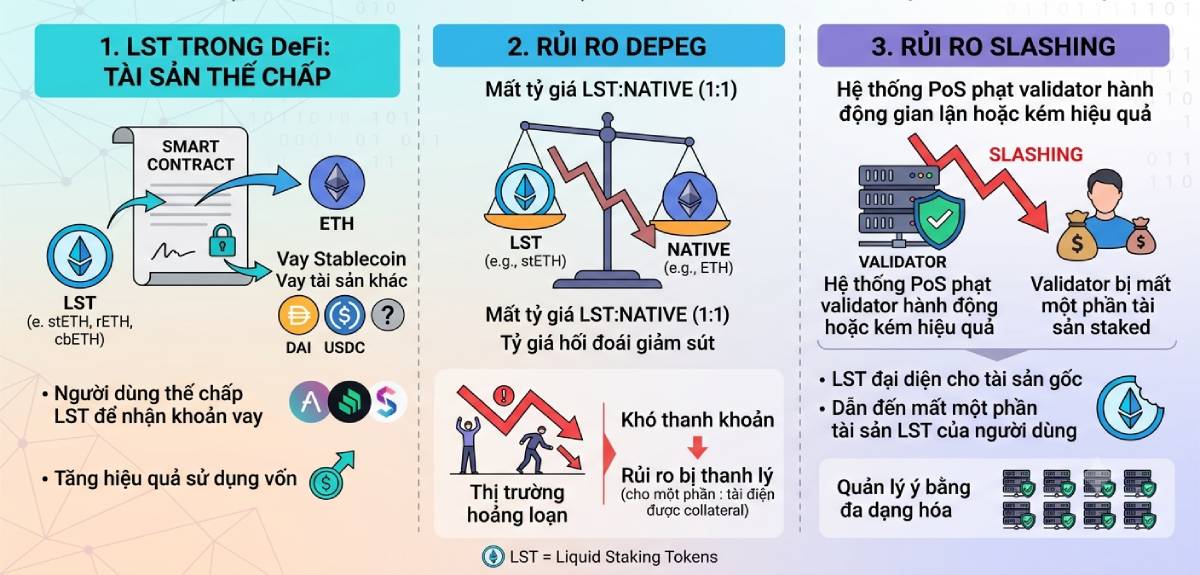
LST như tài sản thế chấp
LST – đặc biệt là các phiên bản exchange-rate như wstETH, rETH – là tài sản thế chấp ưa thích trên các giao thức lending như Aave, Morpho, Compound. Người dùng có thể vay stablecoin hoặc ETH dựa trên LST của mình, trong khi vẫn nhận phần thưởng staking từ tài sản thế chấp. Chiến lược phổ biến là leverage looping: deposit LST → borrow ETH → swap thành thêm LST → deposit lại → lặp lại, khuếch đại lợi nhuận.
Rủi ro depeg
Rủi ro cấu trúc lớn nhất của LST là depeg: giá thị trường của LST giảm xuống dưới giá trị tài sản gốc mà nó đại diện. Trong điều kiện thị trường căng thẳng, nếu nhiều người đồng loạt bán LST để thoát vị thế, giá có thể giảm mạnh. Sự kiện depeg tạm thời của stETH vào năm 2022 là một ví dụ điển hình: mất niềm tin hoặc điều chỉnh thị trường gay gắt có thể dẫn đến thanh lý hàng loạt trên các giao thức lending chấp nhận LST làm tài sản thế chấp.
Khi LST được dùng làm tài sản thế chấp, depeg có thể tự củng cố: giá LST giảm → tài sản thế chấp mất giá → vị thế bị thanh lý → bán LST để trả nợ → giá LST giảm thêm. Đây là cơ chế “vòng xoáy tử thần” tương tự những gì đã xảy ra với Anchor protocol trên Terra.
Rủi ro slashing
Tài sản cơ sở đằng sau LST vẫn chịu rủi ro slashing – hình phạt do validator vi phạm quy tắc đồng thuận. Nếu validator bị slashing, tài sản thế chấp đằng sau LST bị giảm, và giá trị redemption của LST cũng giảm theo. Mức độ rủi ro phụ thuộc vào thiết kế của giao thức: các node operator đa dạng, có bảo hiểm và quy tắc slashing rõ ràng sẽ giảm thiểu rủi ro này.
6. Câu hỏi thường gặp về LST
- LST có phải là stablecoin không?
Không. LST neo giá theo tài sản gốc (như ETH), không phải theo USD. Giá LST biến động cùng với tài sản gốc, và trong điều kiện căng thẳng, có thể depeg.
- Tôi có thể rút tài sản gốc bất cứ lúc nào không?
Bạn có thể bán LST trên thị trường thứ cấp bất cứ lúc nào nếu có thanh khoản. Để đổi LST lấy tài sản gốc qua giao thức, bạn phải qua withdrawal queue, thường mất từ 1-7 ngày hoặc lâu hơn.
- Sự khác biệt giữa stETH và wstETH là gì?
stETH là rebasing token – số dư của bạn tăng tự động. wstETH là wrapped, exchange-rate token – số dư cố định, nhưng giá trị tính bằng stETH tăng theo thời gian. wstETH tương thích hơn với DeFi.
- LST có an toàn không?
LST chịu nhiều lớp rủi ro: hợp đồng thông minh, validator performance, slashing, depeg, và withdrawal queue congestion. Các giao thức lớn như Lido và Rocket Pool đã được kiểm toán và có lịch sử hoạt động tương đối ổn định, nhưng không có nghĩa là không có rủi ro.
- Tại sao exchange-rate token được dùng nhiều hơn trong DeFi lending?
Vì toàn bộ phần thưởng staking tích lũy vào tài sản thế chấp (thuộc về người cung cấp), thay vì phải chia sẻ với người vay. Điều này làm cho việc tích hợp vào lending protocol trở nên đơn giản và minh bạch hơn.
Kết luận
Liquid Staking Token (LST) là gì? Đó là một claim có thể chuyển nhượng trên tài sản đã stake, được phát hành bởi giao thức liquid staking. Cơ chế cốt lõi của LST nằm ở cách nó kế toán phần thưởng: rebasing (số dư tăng) hoặc exchange-rate (giá trị mỗi token tăng). Sự lựa chọn này không chỉ là chi tiết kỹ thuật – nó quyết định nơi LST có thể được sử dụng trong DeFi, cách nó tương tác với lending protocol, và cách thị trường định giá nó trong điều kiện căng thẳng. Withdrawal queue là cơ chế kết nối giá thị trường với giá trị redemption, và là điểm yếu cấu trúc của mọi LST trong thời kỳ thanh khoản cạn kiệt.
Hiểu rõ cơ chế LST giúp bạn đánh giá đúng bản chất của công cụ này: một cấu trúc tài chính mạnh mẽ, nhưng không phải là “ETH thứ hai” không có rủi ro.
Nếu bạn muốn tìm hiểu sâu hơn, hãy đọc bài Liquid Staking là gì?, Staking Protocol là gì? và Slashing là gì?
Nguồn tham khảo:
Binance Academy – Liquid Staking Token | Gate Learn – LRTs & LSTs | Tokenomics – LST & LRT Tokenomics